miércoles, 16 de abril de 2014

España va bien... ¿Seguro?


¿Que tienen en común regiones españolas tan dispares como Andalucia, Ceuta, Melilla, Canarias o Extremadura? Pues mucho. Y nada bueno. Estas cinco regiones son las que más paro registran en toda la Unión Europea según el ultimo informe publicado por Eurostat.

Fuente: Eurostat / El País

El paro (desempleo si se es políticamente correcto) en esas zonas geograficas supera el 33%. Dicho de otra forma, aproximadamente un tercio (1 de cada 3 personas) de la población activa en esas regiones esta sin trabajo. Aquí si que España puede "presumir" de ser líder.  "Rascando" un poco en el informe salen datos tremendos. Todas las regiones españolas están por encima de la media de paro europea: 10.8% El informe engloba 272 regiones que no son pocas, y entre ellas las españolas "arrasan" en todos los aspectos. Entre otros, también en el paro juvenil (15 a 24 años). En Andalucia es por ejemplo, del 66.10%. ¡Tela!

Todos sabemos que la UE-28 es un conjunto de países cada uno de "su padre y de su madre" pero cuando se publican estudios como este sobre el paro, te das cuenta realmente que hay diferencias que si bien no son insalvables, seguramente si son muy dificiles de reducir. La diferencia entre zona con menos paro, 2.6% en Oberbayen, Alemania y la que más tiene, 36,3% en Andalucia, España es de 34 puntos (¡!¡!). Bien es cierto que España no es Alemania ni viceversa. Sin embargo si está pasando que la prima de riesgo entre ambos se ha reducido sobremanera quedándose en unos 160pb y el interés del bono español está a 3.09% Este dato es bueno, faltaría más! Pero no, España no es Alemania. Eso lo sabemos o al menos lo intuimos todos. Los mercados financieros están "a la caza del rendimiento" independientemente del riesgo asumido. Y aquí, España puede que esté siendo el "menos malo" de los que las están pasando "canutas" por decirlo de alguna forma.

Son estas unas pequeñas "incongruencias" que están pasando en estos tiempos. Es cierto (así lo apuntan los últimos datos económicos) que la situación va mejorando y que estamos al menos en llano y ya no "cuesta abajo y sin frenos". Por mucho que esten mejorando ciertos datos, hay uno que no lo hace. El paro. Y sin creación de empleo será muy dificil reactivar efectivamente nada de nada.

Links:


miércoles, 9 de abril de 2014

¿Salimos de la crisis?


“Fuera de España nos miran como ejemplo de cómo salir de la crisis” (Mariano RAJOY, Presidente del Gobierno de España)

No voy a ser yo el que contradiga al Presidente Rajoy. Los datos económicos están mejorando, es cierto. El FMI acaba de publicar en su ultimo informe que se  está mejorando y que, en general, vamos a más. Hasta aquí todo correcto.


Fuente: FMI/El País

 Esto es ver el vaso medio lleno (cosa siempre buena) pero yo veo aquí un problema. Me explico: a parte de que los datos de paro siguen siendo tremendos (reconocidos por el propio Rajoy) yo quiero ir un poco más allá. De los aproximadamente 26 millones de personas en paro en la UE, ¿cuantos quedarán excluidos de la sociedad? La crisis economica está o a derivado en una crisis social hace ya mucho. Por ejemplo, las estadísticas de parados de larga duración o de desempleados con edad avanzada son tremendas. Esto tiene implicaciones evidentes. La gente que se queda en paro, ha de "tirar de recursos propios" como complemento al subsidio de paro por decirlo de alguna manera. Es decir en el mejor de los casos, si tiene ahorros va subsistiendo un tiempo hasta encontrar un nuevo empleo. Pero si eso no pasa, y desgraciadamente no pasa en muchas ocasiones, vienen los problemas. El tema crucial aquí es como quedaran nuestras la sociedades después, al futuro me refiero. Os recuerdo que todo esto empezó en verano de 2007 con el inicio de la crisis sub-prime y mirar donde seguimos estando SIETE años después. A mi me preocupa y mucho esa exclusión ya existente. ¿Cuanta gente hay viviendo al limite de la exclusión o en la pobreza? Muchos, demasiados. ¿Cuantos jóvenes (y no tan jóvenes) piden ayuda a sus familiares para "ir tirando"? Muchos, demasiados. ¿Cuantos han tenido que "reorientar" sus carreras profesionales pasando de ejercer trabajos cualificados a no cualificados? Muchos, demasiados. No solo eso, si no que los trabajos que se están generando son "precarios" en su mayoría como podéis apreciar en el gráfico adjunto:

Fuente: El País

Por tanto, por mucho crecimiento económico que venga costará mucho, muchisimo salir del pozo definitivamente. Y todo esto pasa en un entorno de inflación baja o aún peor de deflación de momento embrionaria. También aquí el FMI alerta que esa es hoy la mayor amenaza para los PIGS y para España en particular. 


miércoles, 2 de abril de 2014

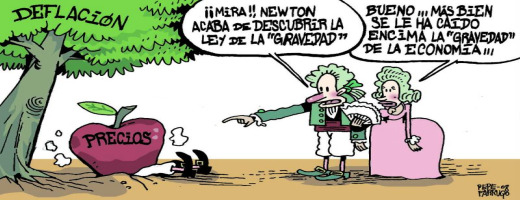
¿Deflación?


Recogiendo el guante que en su día me lanzó Éster Pons -periodista con la que tengo el placer de colaborar semanalmente en la Cadena SER Andorra- hoy voy a hablar sobre uno de los temas de más actualidad: la deflación. Todo el mundo habla de ella. Yo no sé si está realmente presente, pero los datos así lo reflejan. No tengo tan claro que el día a día de los ciudadanos sea eso, que todo lo compran cada vez más barato. En fin, al lio.

Estamos a la víspera de una de las reuniones (jueves 03-04-14) del ECB más esperadas (todas lo son) para ver como reacciona Super-Mario, a los recientes datos de inflación publicados por Eurostat. La estimación de la inflación en la EZ fue de 0.5% para el mes de marzo bajando desde el 0.7% publicado en febrero. En España, los datos de inflación para el mes de marzo fueron de un descenso en los precios del 0.2% según publicó el INE. No se puede decir que estemos técnicamente en una situación deflacionaria (se necesitan tres trimestres consecutivos con precios negativos) pero si que estamos ante una inflación muy (¿demasiado?) baja. El objetivo del ECB es que esta, sea de entorno al 2% en el seno de la Unión. Estamos lejos de esa cifra. De momento tal vez solo sea desinflación lo que haya. Es decir, una desaceleración continuada de los precios, por el momento. El Ministro de Guindos niega la deflación y ve una "inflación muy, muy reducida." 

Pero, ¿cual es el problema con la deflación? En teoría todos queremos pagar más barato por los bienes y servicios que consumimos ¿no? El problema es que si creemos que los precios seguirán bajando y bajando (deflación) nuestro consumo se "retrasará" o "diferirá" hasta tal punto que no habrá (es un decir) consumo. Por tanto, la salud de las empresas se vería afectada ya que sus margenes se verían reducidos. Todo es una cadena. Pero, la deflación tiene un efecto más perverso aún: aumenta el valor de las deudas y crece el coste relativo de los intereses. En tal caso, los países o empresas más endeudados sufren, y mucho. España y sus empresas están en esa situación. La deuda publica Española es un 93.9% del PIB. Es cierto que ha habido y sigue habiendo un esfuerzo de desapalancamiento general pero la deuda sigue siendo enorme. En un escenario deflacionista, esto seria un lastre (uno más!) que impediria la salida de la crisis. De Guindos apuesta por una actuación del ECB.  Veremos que ocurre el jueves. No le quedan muchas alternativas a Draghi. Puede bajar los tipos de interes pero ya están muy bajos (0.25%) con lo que el margen aquí es muy reducido. ¿Tal vez 10 puntos básicos? Otra opción es que adopte medidas "no convencionales": compras de activos o inyecciones masivas de liquidez. Yo creo que este jueves no hará nada, los datos no son definitivos y esperará a que se confirme si hay, o no, deflación. De todas formas habrá que analizar el discurso hasta la ultima coma para ver hacia donde vamos. El ejemplo de lo que pasa en Japón desde 1999 está muy presente y nadie quiere dar un paso en falso. 


Como siempre os dejo unos cuantos articulos relacionados con el tema:


miércoles, 26 de marzo de 2014

Educación Financiera


El otro día publiqué un post  sobre la (poca) cultura financiera de los franceses. Me preguntaba yo, si el caso francés era similar en el resto de Europa. Bien, pues parece que si. Lamentablemente. La Asociación Europea de Gestores de Activos (EFAMA) ha publicado un estudio que confirma mi idea inicial: falta cultura financiera. Y no solo en Francia, en toda Europa. La ignorancia financiera es (demasiado) grande en temas básicos como pueden ser las tasas de interés o el concepto de inflación. Lo más grave es que esta ignorancia se ve en todas partes y en todo tipo de individuos. De la misma forma que en el estudio francés, aquí se hicieron preguntas sencillas (aparentemente). Por ejemplo, con un tipo de interés del 2%, si depositamos 100€ a un plazo de 5 años: ¿obtendriamos un importe final superior a € 102? Pues por extraño que parezca el rango de respuestas correctas fue desde el 85% para los mejores países (Holanda, Alemania) a tan solo el 40% para los peores (Suecia, Italia). Sorprendente, cuanto menos, el resultado.

Otro apartado en el que incide el estudio es en la percepción del riesgo. Todo el mundo (o casi) sabe que nadie regala "duros a cuatro pesetas" y que a más riesgo, más beneficio, al menos en teoría. Pero para ello, es importante saber "diversificar" esos riesgos. Se preguntó a los encuestados si era más arriesgado comprar una acción o una participación de un fondo de inversión. No solo hubo poco acierto en la respuesta si no que también hubo mucho "no sabe/no contesta". Por ultimo, del estudio se desprende que existe una diferencia entre lo que "creemos" saber sobre finanzas y lo que "realmente" sabemos. Grave, si tenemos en cuenta que los ahorros/inversiones deberían servirnos para el futuro, por ejemplo tener una mejor jubilación. 

A la luz de estos informes, hay que hacer un esfuerzo de formación y de información por parte de todos. Pero no solo debe ser cosa de las instituciones financieras. El CEO del EFAMA, Guillaume Prache, dijo que "la primera prioridad de cualquier plan para mejorar la educación financiera debe ser reinstaurar las matemáticas financieras básicas en las escuelas, desde la escuela primaria." Pues eso, es necesario un esfuerzo y una implicación por parte de todos: Gobiernos, Instituciones Financieras, Europa si queremos mejorar estos temas. 

miércoles, 19 de marzo de 2014

Panorama de la sociedad 2014: ultimo estudio de la OCDE


No sé quien pronunció la frase que encabeza este post. En cualquier caso me parece de lo más acertada. Viene a cuento por que una vez más la OCDE ha hecho publico un estudio sobre las desigualdades sociales en sus Estados miembros durante este periodo de crisis en el que vivimos. Sus conclusiones son claras a la vez que duras: las desigualdades sociales podrían agravarse y mantenerse en el futuro si los gobiernos no actúan sosteniendo o ayudando a los más desfavorecidos. A pesar de estar saliendo poco a poco del hoyo, aún queda mucho por hacer. Simplemente recordando que en la Euro Zona hay (sigue habiendo) un 12% de paro (26% en España) ya da una idea de la magnitud de la tragedia.

El gasto publico en ayudas por invalidez, ayudas familiares, o subsidios de desempleo, por citar algunos ejemplos, creció en los inicios de la crisis. Hoy, ese gasto es el que está bajo presión. Todos hemos visto como las medidas de "austeridad" son cada vez más presentes en todos los países y los "recortes" sociales están al orden del día. Por eso la OCDE recomienda que cualquier medida en contra de las prestaciones sociales existentes sea hecha con mucho tiento y mimo. La cohesión social futura está en juego. Si, es cierto, han habido y siguen habiendo protestas en la calle por la crisis y por lo mal que lo pasa la gente pero poco (en mi opinión) para lo que podría llegar a ser si esas ayudas desaparecen del todo. "Los gobiernos deben poner en marcha medidas sociales más eficaces para ayudar a sus ciudadanos a evitar las crisis futuras". Esto lo dice Ángel Gurría, Secretario general de la OCDE.

El estudio destaca algunos datos impactantes que han sucedido durante la crisis. No voy a citarlos todos, los podéis consultar en el informe completo, simplemente los que ha mi me han resultado más relevantes:
  • el numero de personas que declara no tener suficientes medios para comprar alimentos ha aumentado en 23 países. Sobre todo en Grecia o Hungria, pero también en los Estados Unidos. 
  • las tasas de natalidad han bajado más con la crisis agravando así los problemas demográficos ligados al envejecimiento de la población. De 1.75 niños por mujer en 2008 hemos pasado a 1.70 hoy. Si ya cuesta tomar la decisión de tener un crío, con dificultades económicas y/o pasándolo mal, ni te cuento!
  • es muy pronto para sacar conclusiones determinantes y efectos a largo plazo, pero el estudio afirma que con la crisis ha aumentado los problemas de salud de la población. El paro y las dificultades económicas, favorecen el desarrollo de enfermedades mentales, por ejemplo.
  • el numero de personas en hogares sin ingresos ha DOBLADO en España, Grecia o Irlanda, pero ha crecido en un 20% en Italia, Estonia, Portugal, Letonia o Estados Unidos. 
Datos y más datos, y a cual peor. Son solo algunos de ellos. El informe es demoledor y te deja muy mal cuerpo. Está detallado por países y con un apartado para cada uno de ellos pudiendo comparar entre países o contra la media de la OCDE. Os invito a que "juguéis" en la web y hagáis las comparativas que os parezcan: http://www.compareyourcountry.org/embed.php?project=crisis-impact&lg=fr&cr=oecd


Por mucho que lo sepas o que lo veas, cuando ves plasmado "negro sobre blanco" lo mal que lo han pasado y lo siguen pasando millones de personas, te das cuenta verdaderamente de que esta (puta) crisis no es como las demás. 

Os dejo unos cuanto links sobre el tema:


miércoles, 12 de marzo de 2014

Perspectivas económicas de la OCDE


En esta "terapia de grupo" a la que me someto semanalmente, ya he hecho referencia en varias ocasiones a informes que publica la OCDE. Bien, pues hoy es un de esos días. Hoy (11-03-14) ha publicado sus perspectivas económicas de cara a los próximos trimestres. En lineas generales, la conclusión es que estamos mejor de lo que estábamos (no era muy difícil) y que vamos por el buen camino. La recuperación económica parece que va tomando forma en los países del G7 pero existen ciertas incertidumbres en la de los países emergentes. La buena marcha de los EEUU y de UK parece ya incuestionable pero es más dudosa en la Euro Zona (EZ) y en Japón. En cuanto a las economías emergentes, la situación es de contrastes. Por un lado China, que sigue con una rápida expansión pero con otras zonas que padecen una pequeña ralentización. El endurecimiento de las condiciones financieras es lo que está frenándolas.

La situación global es esperanzadora según el secretario general del organismo. El avance en el PIB de los países del G7 se estima que sea del 2.2% para el primer trimestre de 2014. Es algo peor de lo que fueron los últimos trimestres de 2013 pero se explica sobre todo por la ralentización sufrida a final de año en los EEUU. Esta vino provocada por dos factores "externos" como fueron el "shutdown" y un final de año con una climatología muy adversa que afectaron directamente al PIB americano. El crecimiento de su  PIB debería ser según el estudio del 3.1% (anualizado) en el segundo trimestre del '14. En Japón tambien se esperan buenos datos después de las medidas estructurales y presupuestarias puestas en marcha: crecimiento de 3.9%  para el primer trimestre. En la EZ es donde habrán más contrastes y más disparidades. Las tres primeras economías (Alemania, Francia e Italia) deberían registrar un crecimiento ponderado del 1.9% y del 1.4% para el segundo. La "locomotora" de la EZ seguirá siendo Alemania con una previsión de crecimiento anualizado del 3.7% para el primer trimestre y del 2.5% para el segundo. 

Como siempre el informe advierte de ciertos riesgos como la posible deflación en la EZ o la retirada "controlada" y sin sobresaltos de los estímulos monetarios por parte de la Reserva Federal. La recomendación aquí es clara en cuanto a la comunicación que haga la FED sobre el tema para evitar movimientos bruscos en los mercados financieros. Por ultimo, y como suele ser habitual en los últimos tiempos, advierte sobre la vulnerabilidad del sistema financiero. Los "stress test" que harán durante este año las autoridades europeas deberán ser creíbles para restablecer esa confianza perdida y que el crédito vuelva a crecer. 

Links de interes:


miércoles, 5 de marzo de 2014

El coste de la vida en diferentes ciudades del mundo


"La vida está mú cara nene". Esto es lo que siempre me dice mi madre. ¡Pues va a ser que sí! El semanario The Economist acaba de publicar su estudio bianual sobre el coste de la vida en 131 ciudades del mundo. La Economist Intelligence Unit (así se llama la división de la revista encargada del estudio) compara más de 400 precios de 160 productos y servicios. Estos incluyen: comidas, bebidas, ropa, bienes del hogar, alquileres o costes de escuelas privadas por citar algunos ejemplos. Con los diferentes precios recogidos se establece una media ponderada y se elabora un índice. La base 100 es Nueva York y a partir de aquí se pueden hacer comparativas entre las diferentes ciudades del mundo.

Este año el "honor" de ser la ciudad más cara del mundo recae sobre Singapur. La apreciación del Dolar de Singapur (SGD) así como los costes del transporte han catapultado la ciudad hacia lo más alto, desbancando a Tokyo y Osaka. Estas dos ciudades japonesas retroceden por el efecto contrario: a saber, la debilitación del yen respecto al dolar. La segunda ciudad más cara del mundo es París que sube desde la sexta plaza en el año anterior. Según The economist esto se debe a la recuperación económica europea. En la ciudad de la luz comprar un kilo de pan cuesta en media USD 8,44 (EUR 6,14) es decir, que la baguette de 250gr te sale por unos EUR 1,5. Una botella de vino de mesa cuesta EUR 8,30 y un paquete de tabaco sale por EUR 6,5. Evidentemente, esto son medias y seguramente podríamos encontrar precios más caros pero también más baratos para el mismo articulo. Las ciudades más baratas o menos caras (según se mire) para vivir son las de países en vía de desarrollo fundamentalmente. Las más baratas serian: Bombay (India), Karachi (Pakistan), Nueva Delhi (India), Damasco (Siria) o Katmandu (Nepal). Las desigualdades sociales existentes en las ciudades de estos países son enormes y por tanto el acceso a los diferentes bienes y servicios cuesta mucho para demasiada gente.

Los sueldos deberían ir acordes con el coste de la vida en estas ciudades. Desgraciadamente creo que no siempre es así y de ahí que las dificultades para llegar a final de mes sean importantes para demasiada gente.

Os dejo la lista de las 10 ciudades más caras y de las 10 más "baratas" para vivir:

1. Singapore
2. Paris
3. Oslo, Norway
4. Zurich, Switzerland
5. Sydney
6. Caracas, Venezuela
6. Geneva, Switzerland
6. Melbourne
6. Tokyo
7. Copenhagen, Denmark


122. Riyadh, Saudi Arabia
123. Jeddah, Saudi Arabia
124. Panama City, Panama
124. Bucharest, Romania
126. Algiers, Algeria
127. Damascus, Syria
127. Kathmandu, Nepal
129. New Delhi
130. Karachi, Pakistan
131. Mumbai, India

Links de interés: