miércoles, 27 de abril de 2016

España, a votar de nuevo


Hoy la cosa va a ir de politico-economia. Ya esta, o eso parece. Definitivamente habrán nuevas elecciones en el país vecino, el Reino de las Españas. Muy cansino todo esto, si. Los ciudadanos hartos, tambien. Pero es lo que hay. 

Hay y ha habido, poca flexibilidad entre las diferentes tendencias políticas. Hay y ha habido, poca voluntad de ceder por parte de nadie. Y hay y ha habido ego, mucho ego en todos estos meses desde los resultados de diciembre. ¿Conclusión?  A las urnas de nuevo y, según los sondeos, hacia un resultado muy parecido al de diciembre. O mucho cambian las cosas con nuevos pactos, alianzas "contra-natura" o inventos del TBO o España podría vivir un "dejà vu" en el mes de junio. Este es el calendario previsto:


¿Y mientras tanto los mercados? De momento bien, gracias. La prima de riesgo ha ampliado desde las elecciones. Es un hecho. No ha sido una ampliación espectacular ni muy dramática y ha tenido momentos de de "estrechón" entre tanto, pero ha ampliado pasando de los 100pb en diciembre a los 137pb actuales. 


Fuente: ZeroHedge.com

El IBEX pierde en torno al 4% des del inicio del año y han pasado muchas cosas. El inicio fue muy duro a nivel global con un mes de enero marcado por los problemas en China. Parece haberse recuperado y esta casi flat. Para lo que "ha llovido" y lo que (parece) que va a llover no está mal. 

Todo el mundo sabe que a los mercados no les gusta la incertidumbre ni las "incógnitas sin resolver". El sistema electoral español es un poco "perverso" y penaliza mucho a los nuevos partidos como Podemos o Ciudadanos que en diciembre, a pesar de hacer grandes resultados no pudieron contrarrestar a las dos fuerzas políticas históricas: PP y PSOE. El país lleva 4 meses con un gobierno en funciones y con una situación económica y política interna (Catalunya, casos de corrupción, crisis institucional, etc...) complicada. Parálisis total. 

Seguramente la situación española no es la mejor, esta claro, pero es la que es y eso, tambien está claro. Como decía al inicio ha faltado voluntad, ganas de querer formar un gobierno con vetos contrapuestos entre formaciones. Luchas por "sillas", protagonismos e individualidades. Ha faltado tal vez visión de Estado y una cierta amplitud de miras. No ha parecido muy serio en general. Esto es solo mi opinión personal, no tiene por que coincidir con la tuya, ni ser buena. Es solo eso, MI visión. 

Los mercados, de momento, están cautelosos pero a la mínima que la campaña se "agríe" o vaya por el mismo camino que estos últimos cuatro meses perderán (creo) la paciencia y castigarán duramente a España. Probablemente los resultados del 26-J serán similares a los de diciembre. Será entonces cuando se verá si los políticos españoles son capaces de "tener cintura" y formar una coalición (la que sea) suficientemente estable y con mínima garantía de gobernar con estabilidad. De lo contrario creo que el mercado será muy duro con España. 

Nota: casualidad (o no) las elecciones generales españolas pueden coincidir en el tiempo con el referendum británico sobre la posibilidad de que UK salga de la UE. Mi apuesta es que los britanicos votaran a favor de quedarse como miembros de la UE. Vremos...

miércoles, 20 de abril de 2016

La dimensión desconocida


Primero, en honor al titulo del post: música maestro!


Ahora al lio...


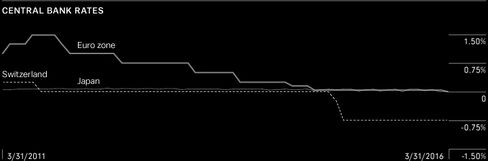
Mirad el gráfico adjunto. Es la evolución del tipo de interés de referencia fijado por los bancos centrales de Suiza (SNB), Japón (BOJ) y Europa (ECB) desde el año 2011. Bajadas continuas -quitando el "patinazo" del ECB (J.C. Trichet) en 2011 con una subida- hasta romper la zona "desconocida" y entrar en el terreno NEGATIVO.

Fuente: Bloomberg

No es la primera vez a la que me refiero a esta situación "atípica" que estamos viviendo. Una situación atípica y desconocida porque  nunca en la historia se había roto esa barrera. Hemos entrado en un mundo en el que el hecho de tener dinero puede llegar a ser un problema. Todo el mundo (o casi) queremos tener dinero de sobras para vivir mejor y poder hacer lo que nos venga en gana cuando queramos. No obstante hoy en día ese "exceso" de liquidez está viéndose penalizado por unos tipos de interés negativos. Dejar depositado el dinero en un banco podría llegar a "costarnos" dinero y no, como sería lo normal, rendirnos un interés. Esto ya está sucediendo con las emisiones de deuda publica de muchos países pero también pasa con deudas más "arriesgadas" como las de grandes  (y no tan grandes) corporaciones o bancos. El mundo al revés: cobrar por prestar. Esto podría tener un efecto perverso y es que los ciudadanos optasen por no depositar su dinero en los bancos y dejarlo directamente "debajo del colchón" o en una caja fuerte. De hecho (casualidad o no) las ventas de cajas fuertes se han duplicado en Japón des de el otoño pasado... También se especulaba hace unos meses con que el ECB retirase de la circulación  los billetes de 500€ para evitar, entre otras cosas, la acumulación de efectivo en casa. En cierta forma se está poniendo en jaque el ahorro y los instrumentos financieros que lo producen. Ojo con el futuro de los planes de pensiones y de las aseguradoras donde, en este entono de tipos cercanos a cero (y parece que van para largo), las obligaciones futuras contraídas en esos planes, pueden quedar en entredicho. Esto mereceria tal vez un post a parte pero os dejo el link de un articulo en el que se explica muy bien el problema: Low ECB Rates Leave Germans Worried About Dwindling Savings

El objetivo de los BC's es que por un lado crezca la inflación y por el otro se reactive el crédito. De momento ni lo uno ni lo otro. El sector financiero (sobretodo los bancos) está siendo uno de los más afectados. Los margenes se están estrechando dramáticamente y los planes de reducción de costes y plantillas están al orden del día. Los BC's están en una encrucijada muy difícil, no hay duda. Les quedan ya muy pocas balas por usar y estas ultimas el mercado las ha tomado como unas medidas de "desesperación". 

Este próximo jueves se vuelve a reunir el ECB. No se esperan nuevas medidas pero como siempre el discurso y la rueda de prensa serán analizadas hasta la ultima coma. 

Enlaces de interés:

miércoles, 13 de abril de 2016

A vueltas con las previsiones primaverales del FMI

Managing Director of the International Monetary Fund (IMF) Christine Lagarde.


Hace dias que lo vengo diciendo y escribiendo y no es que yo sea ninguna referencia en este mundo. Tampoco pretendo serlo. Me estoy refiriendo a la situación economica mundial. Hoy se ha publicado el informe de primavera de perspectivas de la economia mundial del FMI. Muchas veces he hecho referencia a el. En enero  citando el informe, ya apuntaba que la situación no era la mejor y que seguramente veriamos rebajas en las estimaciones de crecimiento a lo largo del año. Tres meses después ya lo tenemos. Discursos previos de Lagarde y otros miembros destacados del FMI "preparando el terreno" y ahora el WEO con unos recortes sustanciales y con un discurso de prudencia. 

Picture 14

El recorte en las previsiones de crecimiento de PIB es generalizado y en torno a un 0,2% a nivel mundial dejándolo en un 3.2% para este 2016. Pero es que hay más. El Fondo asume que la previsión para el 2017 (crecimiento mundial de 3.5%) es optimista y basada en hipótesis que puede que no se cumplan. Por tanto, seguimos con los discursos, mensajes oficiales y oficialistas de prudencia. Es aquello de ponernos la venda antes de tener la herida. Es un poco "más de lo mismo" apuntando a reformas estructurales, políticas fiscales, y por ultimo políticas monetarias para "apuntalar" el crecimiento mundial.

Por un lado las economías avanzadas tienen un crecimiento moderado y por el otro las emergentes sufren "desaceleraciones" (China) o directamente "recesiones profundas" (Rusia y Brasil). Evidentemente esto no ayuda a que el crecimiento mundial vuelva a ser alto. Los riesgos que menciona el Fondo son los de (casi) siempre: tensiones geopoliticas, perturbaciones financieras como la depreciación de las divisas en países emergentes, "hard landing" en China, shock petrolero... Me temo que me hago pesado, lo siento, pero es que seguimos en el "filo de la navaja". A los hechos me remito. Las ultimas actuaciones y discursos de los Bancos Centrales, o la ultima reunión del G-20 han sido bastante "dovish", cautelosos y/o prudentes. "The New Normal" del que he hablado en otros post. ¿Os acordaís? Crecimientos bajos con un entornos de tipos bajos y escasa o nula inflación.

Aquí nadie quiere jugársela en un año en el que a parte de lo que hay a nivel económico (que no es poco) existen una serie de factores "colaterales" que pueden tener su impacto en mayor o menor medida e los mercados financieros. Os enumero una lista (no exhaustiva) con algunos de los que me vienen a la cabeza:


  • Brexit o no?
  • 8 de Noviembre '16: elecciones presidenciales en los EEUU
  • España: de momento 113 dias de gobierno en funciones y sumando. Todo apunta a nuevas elecciones para el 26 de junio
  • Grecia sigue ahí, con lo "suyo"
  • Crisis de los refugiados 
  • Panama Papers
  • Terrorismo
Os dejo a vosotros completar la lista. Seguro que se os ocurren muchos más temas.

Enlaces de interés:

miércoles, 6 de abril de 2016

Hacia dónde vamos


Puede, solo puede, que mucha gente que lea este post no sepa quién es Mohamed A. El-Erian. Supongo que solo si el lector es alguien relacionado con los mercados lo sabrá. Bien, este señor es una de esas personas que cuando habla se le escucha o se le debería escuchar. Lo que viene a ser un "guru" de los mercados. Aquí tenéis el enlace en el que podéis ver su biografía. 

Ayer (05-04-16) publicó un articulo muy interesante en el portal financiero http://www.businessinsider.com/moneygame En el se refiere a los 10 temas clave existentes en la  economía mundial a día de hoy. Ya os avanzo que no son muy diferentes de los que le preocupan a la mismísima Christine Lagarde (Presidenta del FMI) que hizo un discurso muy prudente el mismo día en Francfort. Intentaré hacer un "mix" de los dos destacando los puntos importantes de cada uno de ellos. 

  1. El crecimiento global seguirá siendo modesto y desigual tanto en las economías desarrolladas como en las emergentes. Las perspectivas de crecimiento mundiales se han debilitado en los últimos meses sobretodo por la desaceleración en China que tanto dio que hablar a principio de año en cuanto a desplomes bursátiles. 
  2. Los EEUU continuarán creciendo más que el resto de economías pero con tasas bajas y con un cierto estancamiento. 
  3. Los mercados emergentes tendrán un ritmo de crecimiento más firme  que los desarrollados pero más bajo que en los últimos años. China parece en modo "soft landing" mientras que en Brasil o Rusia el frenazo está siendo bastante más brusco. Las zonas dependientes del petróleo como Oriente Medio o Africanos también pueden sufrir
  4. La desigualdad sigue siendo un problema persistente y creciente. Este es un tema que preocupa especialmente al FMI. Extracto del discurso de C. Lagarde: "Y además de todo esto, existe un abismo enorme en términos de la prosperidad personal, que se manifiesta en una desigualdad persistente, excesiva y creciente. Este aspecto es recogido por el informe reciente de Oxfam que sostiene que las 62 personas más ricas del mundo poseen el mismo patrimonio que los 3.600 millones más pobres." Aun si la desigualad a escala mundial y transnacional ha disminuido, existe con razón la percepción generalizada de que las cartas están marcadas en contra del ciudadano —y la ciudadana— de a pie y a favor de las élites.
  5. Los bancos centrales continuarán extendiendo sus políticas de liquidez y de expansión monetaria. A saber, lo de tener tipos de interés bajos o negativos va para largo en Europa pero también en Japón por ejemplo.
  6. Cuidado con asumir que el bajo crecimiento persistirá. No podemos creer ni asumir que el equilibrio con un bajo crecimiento continúe durante 2016. Ese equilibrio y la recuperación sigue siendo frágil 
  7. Los fundamentos para este débil crecimiento son visibles 
  8. En los próximos 3 años el crecimiento global irá hacia un lado o hacia otro. es cada vez más complicado mantener un crecimiento débil estable mientras los bancos centrales son cada vez menos eficaces en controlar la volatilidad. Nadie sabe como acabará esta "nueva normalidad" de bajo crecimiento. Tanto puede ser una transición a una estabilidad financiera como provocar nueva recesión e inestabilidad financiera. "La dimensión desconocida"
  9. Los políticos tienen en sus manos hacia donde llevar el crecimiento. El FMI preconiza 3 pilares: a) medidas estructurales: desregulación de mercado de servicios y reformas laborales; b) políticas fiscales más conductoras para el crecimiento: aumentar eficiencia en el gasto publico; cambiar la composición entre ingresos y gastos; c) políticas monetarias como las adoptadas por el BCE y el BOJ pero muy supervisadas de cerca debido a los posibles efectos colaterales
  10. El-Erian concluye (y tal vez aquí se desmarca del FMI) que tampoco hace falta un big bang en temas políticos. Las empresas tiene mucho "cash" en sus balances y vienen tiempos de transformaciones tecnologicas muy interesantes y excitantes que pueden resultar en un buen crecimiento. 
En conclusión, seguimos con un discurso un tanto manido pero esta vez tal vez si estemos en un punto de inflexión en el que podemos acabar despegando definitivamente (con cambios tecnologicos espectaculares) o tal vez nos volvamos a estrellar. Mientras tanto intentemos "surfear la ola" de los mercados de la mejor manera que podamos. 

PD: Hoy miércoles 06-06-16 a las 09:30 EST el FMI publica el informe de primavera del "World Economic Outlook" http://www.imf.org/external/pubs/ft/weo/2016/01/index.htm

Artículos de interés: 

miércoles, 30 de marzo de 2016

El problema es LA deuda (4 años después)


world debt 60 trillion infographic


Hace cuatro años escribí un post sobre la deuda. Concretamente fue el 20-02-12 y llevaba por titulo: "El problema es LA deuda". Lo era en 2012 y lo sigue siendo hoy en 2016, tal vez con más motivo. Entonces me focalicé en un aspecto, la morosidad, que no paraba de crecer. Hoy ya no parece tanto ese el problema. Sin embargo, el crecimiento de la deuda en estos últimos años ha sido exponencial. Y de manera global. Todos sabemos como han evolucionado los tipos de interés en estos años. Bajadas generalizadas que han facilitado o fomentado la emisión "salvaje" de deuda por parte de, sobretodo, las administraciones publicas y gobiernos centrales. Adjunto la misma tabla (Deuda publica emitida por paises desarrollados) que puse en su día (en 2012) pero con datos actualizados. El podium sigue siendo parecido pero han cambiado algunas posiciones. Ahora quien más deuda tiene emitida son los EEUU, seguido de Japón y del Reno Unido. Los números dan escalofríos pero ahí están. Y solo son datos de deuda PUBLICA. De la privada ya hablaremos en otra ocasión.

Fuente: Bloomberg Marzo '16

En términos globales, la deuda (publica y privada) representan unos 200 billones (dos cientos mil millones) de dolares. Es decir un 286% del PIB mundial. ¿Os extraña que el crecimiento esté estancado? Las políticas monetarias expansivas no han controlado este incremento de la deuda, al contrario, lo han alimentado. El endeudamiento está creciendo más deprisa que el PIB o incluso se "come" al ahorro.


Endeudamiento público y privado en el mundo


Como podéis ver la deuda ha aumentado mucho desde que estalló la crisis. Concretamente unos USD 57 billones en las economías avanzadas. La deuda publica es la que más ha crecido durante este tiempo. En parte para asumir los pasivos de la banca "problemática" en los países más afectados como los PIGS pero también por la absorción de deuda inmobiliaria. 

En otras ocasiones he comentado que los bajos (negativos en muchos casos) tipos de interés nos están llevando hacia una "dimensión desconocida". Nadie sabe cual puede ser la situación en unos años. Me atrevería a decir que ni siquiera "Super Mario" lo sabe. Como todos sabéis o suponéis, la deuda debe pagarse en unos plazos establecidos y con unas condiciones pactadas con antelación. Esa es, al menos, la teoría. El problema es que, con la enormidad de la cifra de deuda viva en el mundo, no creo que seamos capaces (globalmente) de hacer frente a ella. Por tanto existen varias alternativas:
  • o se genera inflación con urgencia para reducir la carga financiera nominal,
  • o se crece a un ritmo fuerte que permita hacer frente a los pagos de forma holgada, 
  • o finalmente se impaga y/o se re-estructura, directamente. 
La inflación ni está ni se la espera, al menos de momento, y el crecimiento es muy débil. Con lo cual queda la ultima opción que es la más drástica y tal vez dramática. Las formulas para hacerlo deberían de ser muy cuidadas para evitar daños mayores. En fin, lo dicho, que nos esperan unos años "guapos" por delante.


Enlaces de interés:


miércoles, 23 de marzo de 2016

Dia mundial del agua 2016


Resultado de imagen de dia mundial del agua 2016


"El agua es la fuerza motriz de toda la naturaleza" (Leonardo Da Vinci)


Como dice Matías Prats en el anuncio de la aseguradora Linea Directa: "Permiteme que insista".

Y sí, voy a insitir en un tema que ya traté en este, vuestro blog. El año pasado por esta época escribí un post dedicado al día mundial del agua. 


Este día se viene celebrando desde 1993 y esta promulgado por la ONU. Han pasado 23 años y todavía parece que no nos acabamos de dar cuenta de la importancia que este elemento tiene en nuestro día a día. Solo un dato, y con eso creo que está todo dicho: es materialmente imposible vivir sin agua. IMPOSIBLE. Pero es que hay más. El lema escogido por la ONU para este año es "El agua y el empleo". Según datos de la ONU, hoy en día la mitad de los trabajadores del mundo (1500 millones de personas) trabajan en sectores relacionados con el agua. Directa o indirectamente. El agua es un elemento fundamental para el desarrollo sostenible. La reducción de la pobreza pasa por ahí. Sin agua no se sale de ella. Extraigo del mensaje del secretario general de la ONU, Ban Ki Moon, un párrafo, para mi crucial: "Con frecuencia, las personas que tienen menos acceso al agua y el saneamiento también carecen de acceso a atención de la salud y a un trabajo estable, lo cual perpetúa el ciclo de pobreza. Me preocupan especialmente las diferencias existentes entre las ciudades y el campo, los hombres y las mujeres, los ricos y los pobres. El suministro básico de servicios adecuados de agua, saneamiento e higiene en casa, en la escuela y en el lugar de trabajo propicia la solidez de la economía, al contribuir a que la población y la fuerza de trabajo estén sanas y sean productivas."  

La demanda de agua se incrementará notablemente en 2050 por un efecto puramente demográfico. Si se cumplen las previsiones, la población mundial crecerá en un tercio de su tamaño. Es decir estaremos en unos 9000 millones de personas. No hace falta entrar en muchos detalles para entender que las necesidades alimentarias aumentarán y por tanto la demanda de agua para cultivo agrícola será cada vez más importante... El cuadro adjunto lo demuestra. 


Como se suele decir el agua es "fuente de vida". No obstante o tal vez por ese motivo, el disponer de agua potable es, en muchos lugares del planeta, un  factor estratégico. La buena gestión de los recursos  hídricos es básica. de lo contrario las consecuencias pueden ser nefastas. Las crisis por el agua son la mayor amenaza global según el Foro Económico Mundial: más peligrosas que un atentado terrorista o una debacle financiera, y más probables que un incidente con armas de destrucción masiva.

Tal vez vivimos (los que estamos en esta zona del planeta) en un momento en el que todo nos parece "dado" y en el que el simple hecho de abrir el grifo y que salga agua es algo natural. Y no, no es así. Simplemente valga como recordatorio la que se montó el año pasado en Escaldes-Engordany, cuando después de una gran tormenta se quedó toda la parroquia sin agua durante varios días.


Como siempre os dejo unos cuantos links de interés sobre el tema de hoy:


  • "World Water Development Report 2016" (UNESCO, March 2016)

  • "La gestión de la política del agua" (Project Syndicate, 17/03/16)


  • "How water shortages threaten jobs and growth" (World Economic Forum, 22/03/16)


miércoles, 16 de marzo de 2016

Draghi's bazooka


Ya está, ya pasó la reunión del BCE. Fue el pasado jueves 10-03 y Draghi no es que sacase su fusil, no. Esta vez sacó el "bazooka" para desplegar una serie de medidas sin precedentes. Al menos en Europa. Estas fueron las medidas tomadas (extracto de la nota de prensa):


  1. Bajar el tipo de interés aplicable a las operaciones principales de financiación del Eurosistema en 5 puntos básicos hasta situarse en el 0,00 %, a partir de la operación que se liquidará el 16 de marzo de 2016.
  2. Bajar el tipo de interés aplicable a la facilidad marginal de crédito en 5 puntos básicos hasta situarse en el 0,25 %, con efectos a partir del 16 de marzo de 2016.
  3. Bajar el tipo de interés aplicable a la facilidad de depósito en 10 puntos básicos hasta situarse en el -0,40 %, con efectos a partir del 16 de marzo de 2016.
  4. Las compras mensuales en el marco del programa de compras de activos se incrementarán hasta 80 mm (10 mm suplementarios) de euros a partir de abril.
  5. Los bonos denominados en euros con calificación de grado de inversión emitidos por sociedades no pertenecientes al sector bancario establecidas en la zona del euro se incluirán en la lista de activos admisibles para las compras periódicas.
  6. A partir de junio de 2016 se ejecutará una nueva serie de cuatro operaciones de financiación a plazo más largo con objetivo específico (TLTRO II), todas con vencimiento a cuatro años. El tipo de interés en estas operaciones podría ser tan bajo como el aplicable a la facilidad de depósito.
¿Como debe ver la "cosa" el Sr. Draghi para "darlo todo" o casi todo y tomar tales medidas excepcionales? ¿Son medidas desesperadas? El tiempo lo dirá. 

 El mandato del ECB es claro: obtener y mantener una inflación "cercana al 2% pero por debajo de ese nivel" para garantizar un buen crecimiento. De momento estamos lejos de conseguir ese objetivo. La inflación es cercana a 0 o en algún caso negativa. El programa de "medidas no convencionales" (QE) empezó el año pasado con el programa de compras inicialmente de Eur 60mm y con un vencimiento inicial de septiembre '16. Ahora lo alarga hasta marzo '17. Pero no solo eso, si no que admite compras de otros activos (bonos) que no sean financieros o ni siquiera europeas pero si "establecidas en la zona euro" Por poner un ejemplo, podría valer un papel de IBM o Apple emitido en Euros.  En definitiva, abre su abanico de actuación de manera muy amplia. 

Draghi revisó (a la baja) su previsión de crecimiento para la EZ al 1.4% desde el 1.7% previsto inicialmente. Otra revisión y otra muestra más de que no vamos bien o no tan bien como dicen. Cuando en 2012 Draghi pronunció el famoso discurso de "whatever it takes" el mercado se lo creyó. Ahora, cuatro años después, parece haber perdido algo de credibilidad. El efecto inmediato es que la deuda emitida por gran parte de los gobiernos europeos esta con rentabilidades negativas incluso para vencimientos largos. Por otro lado el negocio bancario: tomar dinero prestado y prestarlo está en entredicho. ¿Podría darse el caso que los clientes llegasen a pagar por depositar su dinero en los bancos? Podría. Algún Landesbank alemán se lo está planteando. Hay quien dice que el dinero físico crecerá por que los clientes no lo depositarán en los bancos y preferirán tenerlo "bajo el colchón".

Con estas medidas el BCE pretende que el crédito llegue a la calle para volver a una senda de crecimiento positivo y sostenible. Lleva con ese desde que empezaron la "medidas no convencionales". Y ahí andamos...

Seguimos con muchas preguntas sin respuesta clara. Al menos todavía. 

Enlaces de interes: